Ceny komputerów jesienią 2026 – co dzieje się na rynku PC i czego oczekiwać w 2027 roku?
15 października 2026 | Zespół lab-kuzniewski.pl
Pod koniec sierpnia analizowaliśmy na naszych łamach sytuację na rynku PC. Gwałtownie drożejące pamięci DRAM i NAND zaczynały już przekładać się na koszt gotowych komputerów, a producenci notebooków i desktopów coraz wyraźniej odczuwali rosnące ceny podstawowych komponentów.
Półtora miesiąca później mamy znacznie więcej danych i dziś skutki tych zmian są już widoczne w całym rynku. Wyższe koszty pamięci oraz innych podzespołów przełożyły się na ceny komputerów, sprzedaż wyraźnie hamuje, a trzeci kwartał 2026 roku okazał się jednym z najsłabszych okresów dla światowego rynku PC od kilku lat. Gartner wskazuje wprost, że wzrost kosztów pamięci i magazynowania został już w pełni odzwierciedlony w cenach komputerów.
Nie oznacza to jednak, że nadchodzi załamanie rynku albo że każdy komputer za kilka miesięcy będzie kosztował kilkadziesiąt procent więcej. Sytuacja jest bardziej złożona.
Rosną koszty kluczowych komponentów, część klientów odkłada zakupy, producenci zmieniają strukturę oferty, a kanał sprzedaży nadal pracuje z zapasami zgromadzonymi podczas intensywniejszych zakupów w pierwszej połowie roku. Nie oznacza to przy tym, że sprzęt z tych zapasów jest automatycznie tańszy - jego końcowa cena zależy także od polityki producenta, dystrybutora, kursów walut i aktualnej sytuacji popytowej. Omdia potwierdza jedynie, że partnerzy kanałowi nadal redukują podwyższone poziomy zapasów.
Dla firmy lub instytucji planującej wymianę kilkudziesięciu czy kilkuset komputerów ważne jest dziś przede wszystkim jedno: rynek stał się znacznie mniej przewidywalny niż jeszcze rok temu.
Trzeci kwartał potwierdził skalę problemu
Najświeższe dane trzech dużych firm analitycznych różnią się metodologią i zakresem badania, ale pokazują praktycznie ten sam kierunek.
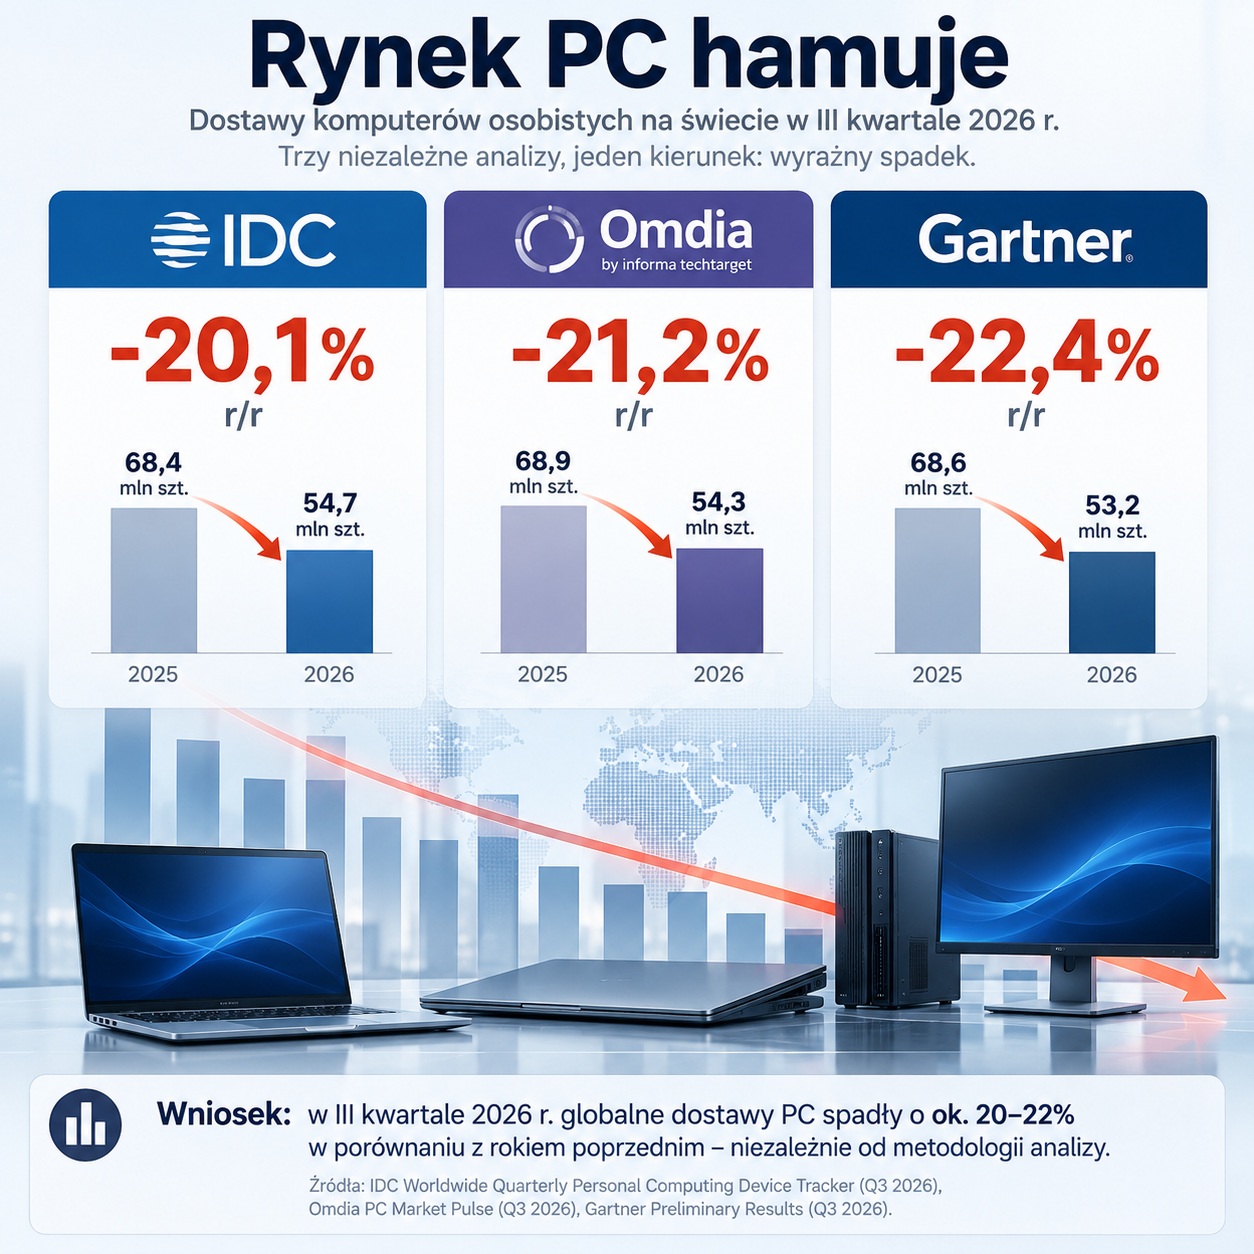
IDC szacuje, że w trzecim kwartale 2026 roku światowe dostawy komputerów spadły o 20,1 proc. rok do roku. Omdia mówi o spadku o 21,2 proc., do 58,1 mln urządzeń. Notebooki wraz z mobilnymi stacjami roboczymi zanotowały spadek o 20,6 proc., natomiast desktopy i desktopowe stacje robocze o 23,5 proc. Gartner szacuje spadek jeszcze wyżej - na 22,4 proc., do około 55,4 mln komputerów.
Nie należy bezpośrednio porównywać liczby sztuk z tych trzech raportów, ponieważ każda firma nieco inaczej definiuje rynek. Istotny jest trend: wszystkie trzy niezależnie wskazują spadek przekraczający 20 proc.
I nie jest to zwykły efekt słabego popytu.
Pierwsza połowa 2026 roku została sztucznie wzmocniona przez przyspieszone zakupy. Producenci i kanał dystrybucyjny zwiększali zapasy przed spodziewanymi podwyżkami cen pamięci i pogorszeniem dostępności komponentów. Gartner już po pierwszym kwartale podkreślał, że wzrost dostaw był sztucznie zawyżony właśnie przez wcześniejsze zakupy i budowanie zapasów.
W trzecim kwartale efekt ten zaczął działać w przeciwną stronę. Część potrzeb została zrealizowana wcześniej, kanał nadal ogranicza podwyższone zapasy, a wyższe ceny nowych komputerów dodatkowo osłabiają popyt. Potwierdzają to dane Omdii.
Pamięć nadal drożeje - tylko już nie tak gwałtownie
Najbardziej spektakularne wzrosty cen DRAM i NAND mieliśmy w pierwszej połowie roku. Nie oznacza to jednak, że sytuacja zaczęła się odwracać.
TrendForce przewiduje, że w czwartym kwartale kontraktowe ceny klasycznego DRAM wzrosną jeszcze o około 10-15 proc. kwartał do kwartału, natomiast NAND Flash o 15-20 proc.
Tempo wzrostu jest więc mniejsze niż kilka miesięcy wcześniej, ale punkt startowy jest już znacznie wyższy.
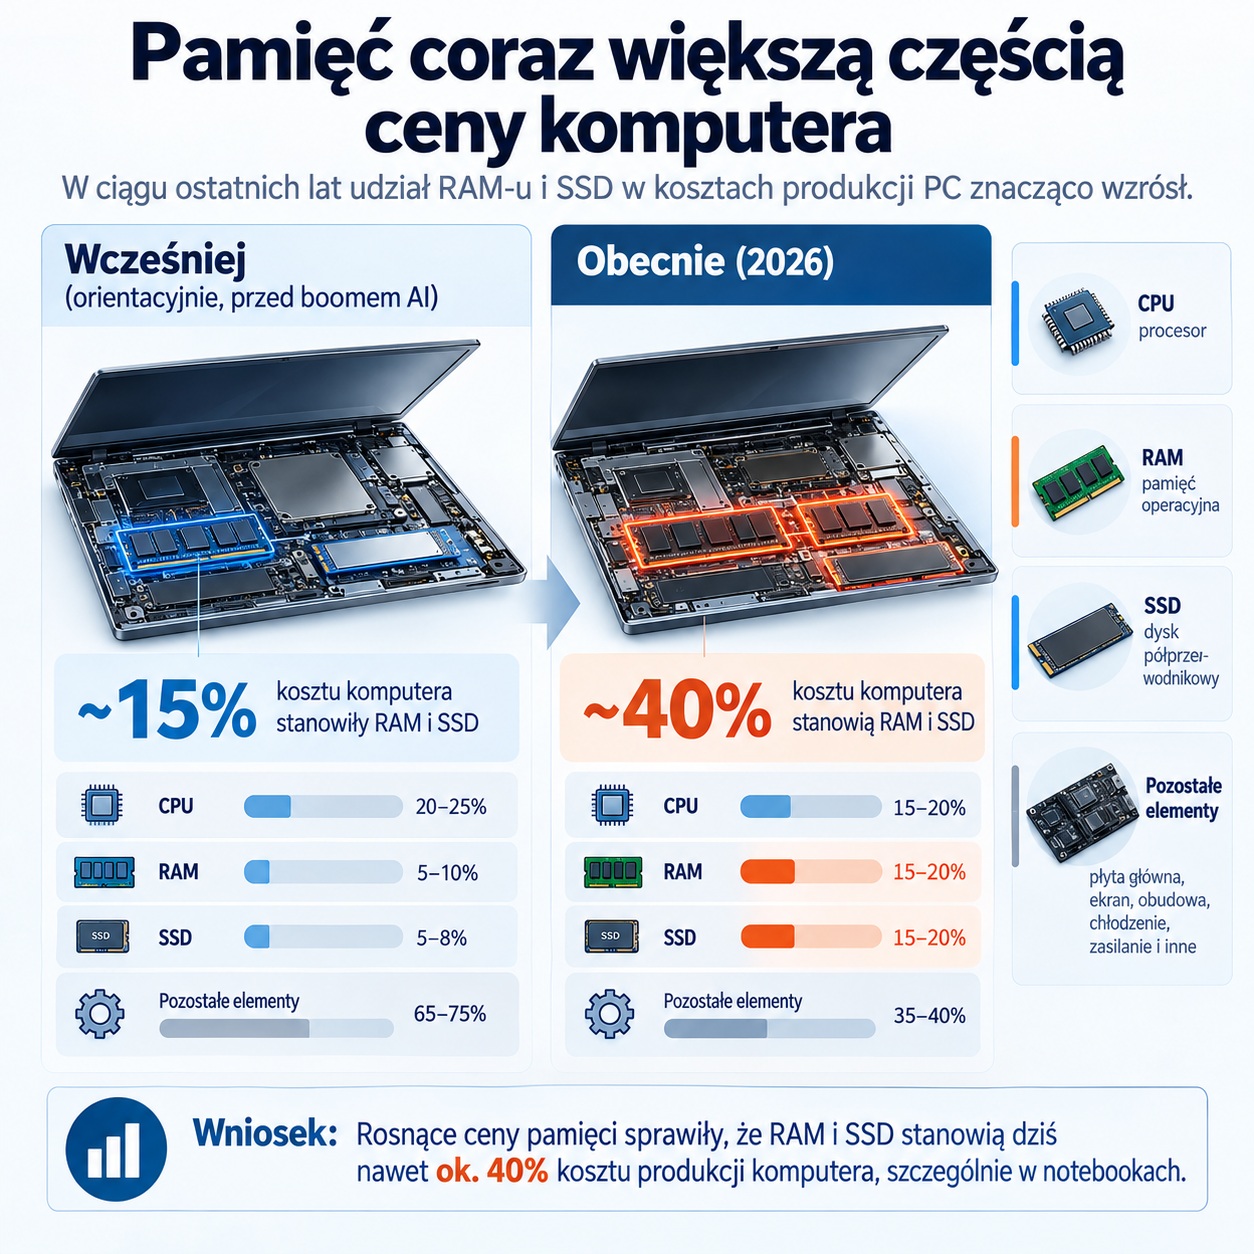
Według Omdii udział DRAM-u i SSD w koszcie produkcji przeciętnego komputera wzrósł z typowych około 15 proc. do niemal 40 proc., a ceny tych komponentów wzrosły ponad czterokrotnie.
W przypadku notebooków zależność jest jeszcze bardziej widoczna. Im większą część kosztu materiałowego pochłaniają procesor, pamięć i SSD, tym mniejsze pole manewru pozostaje producentowi.
Jeszcze niedawno wzrost ceny pamięci można było częściowo skompensować tańszymi komponentami w innych częściach konstrukcji albo zmniejszeniem marży. Jeżeli jednak podstawowe podzespoły odpowiadają już za większość kosztu materiałowego notebooka, coraz trudniej zamortyzować podwyżkę bez zmiany ceny lub specyfikacji urządzenia.
Dlaczego AI nadal ma znaczenie?
Łatwo uprościć obecną sytuację do hasła „AI wykupiło pamięć do laptopów”. Nie jest to jednak precyzyjny opis.
Centra danych dla sztucznej inteligencji nie wykorzystują po prostu tych samych modułów RAM, które trafiają do notebooków. Problem jest bardziej systemowy.
Rozwój infrastruktury AI ogromnie zwiększył zapotrzebowanie na HBM, pamięci serwerowe DDR5 oraz enterprise SSD. Są to jednocześnie produkty bardziej rentowne dla ich producentów niż tania pamięć konsumencka. Dostawcy przesuwają więc zaawansowane moce produkcyjne w kierunku zastosowań serwerowych, ograniczając tempo wzrostu podaży dla rynku konsumenckiego. TrendForce nadal opisuje rynek jako niedostatecznie zaopatrzony i wskazuje na priorytet nadawany produktom serwerowym.
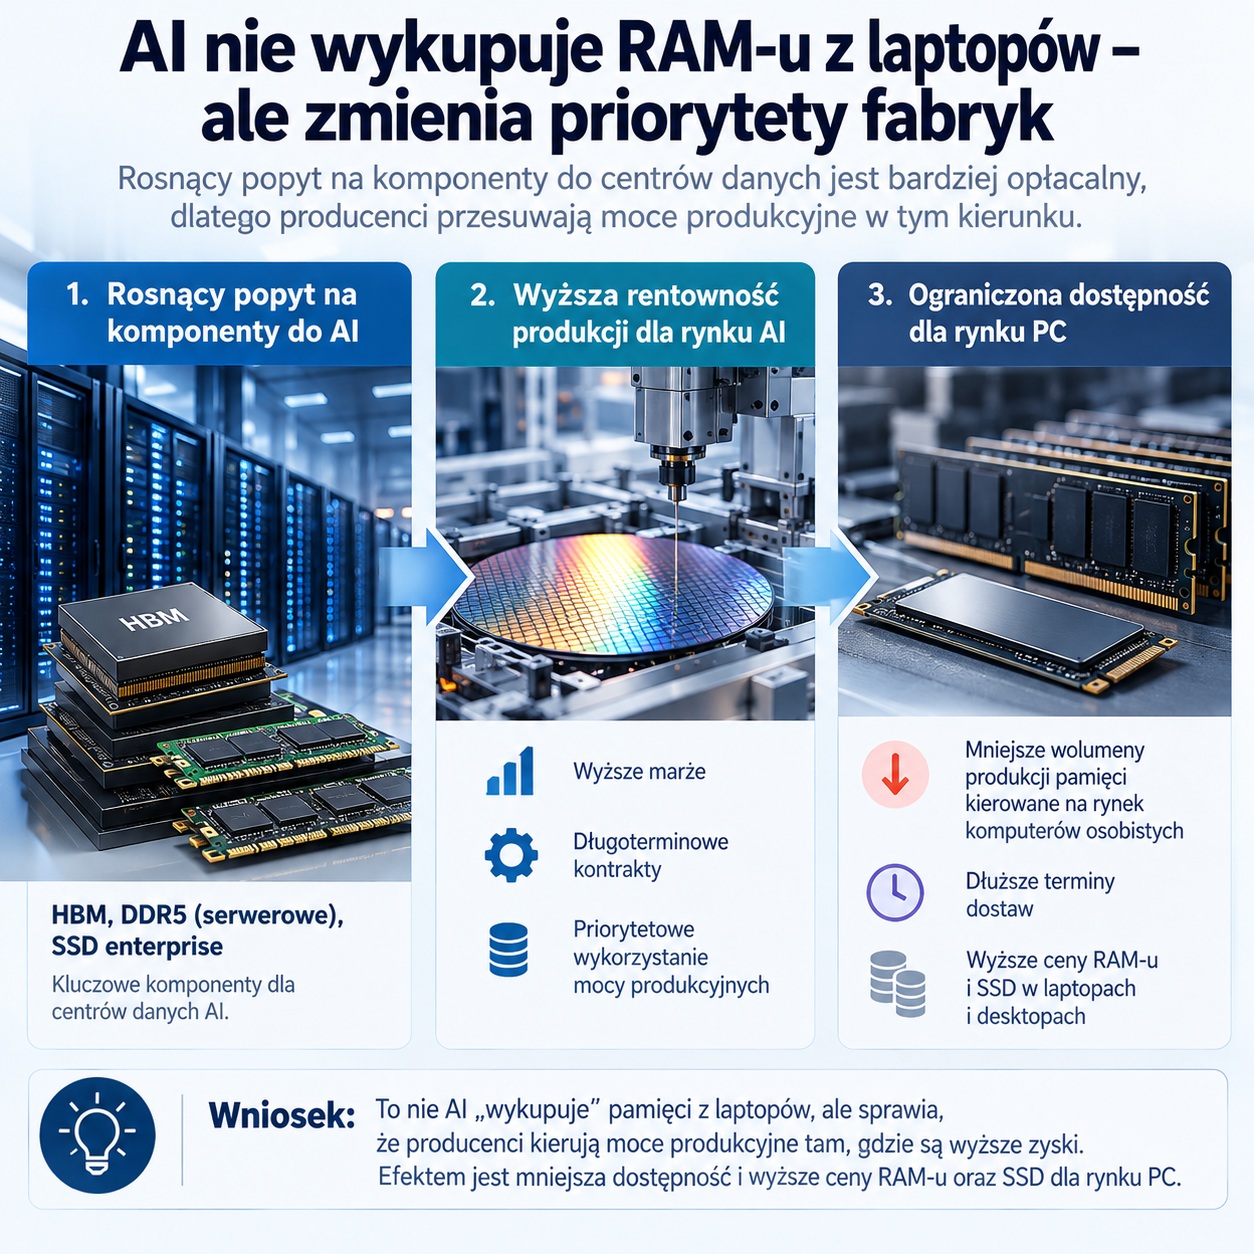
Nie pomaga też fakt, że budowa nowych fabryk pamięci trwa lata. Nie jest to branża, w której producent może w odpowiedzi na wzrost cen uruchomić dodatkową linię produkcyjną w następnym kwartale.
AI jest więc jedną z głównych przyczyn obecnej sytuacji - poprzez zmianę struktury popytu, priorytetów inwestycyjnych i wykorzystania mocy produkcyjnych w całej branży pamięci.
Notebooki odczuwają presję szczególnie mocno
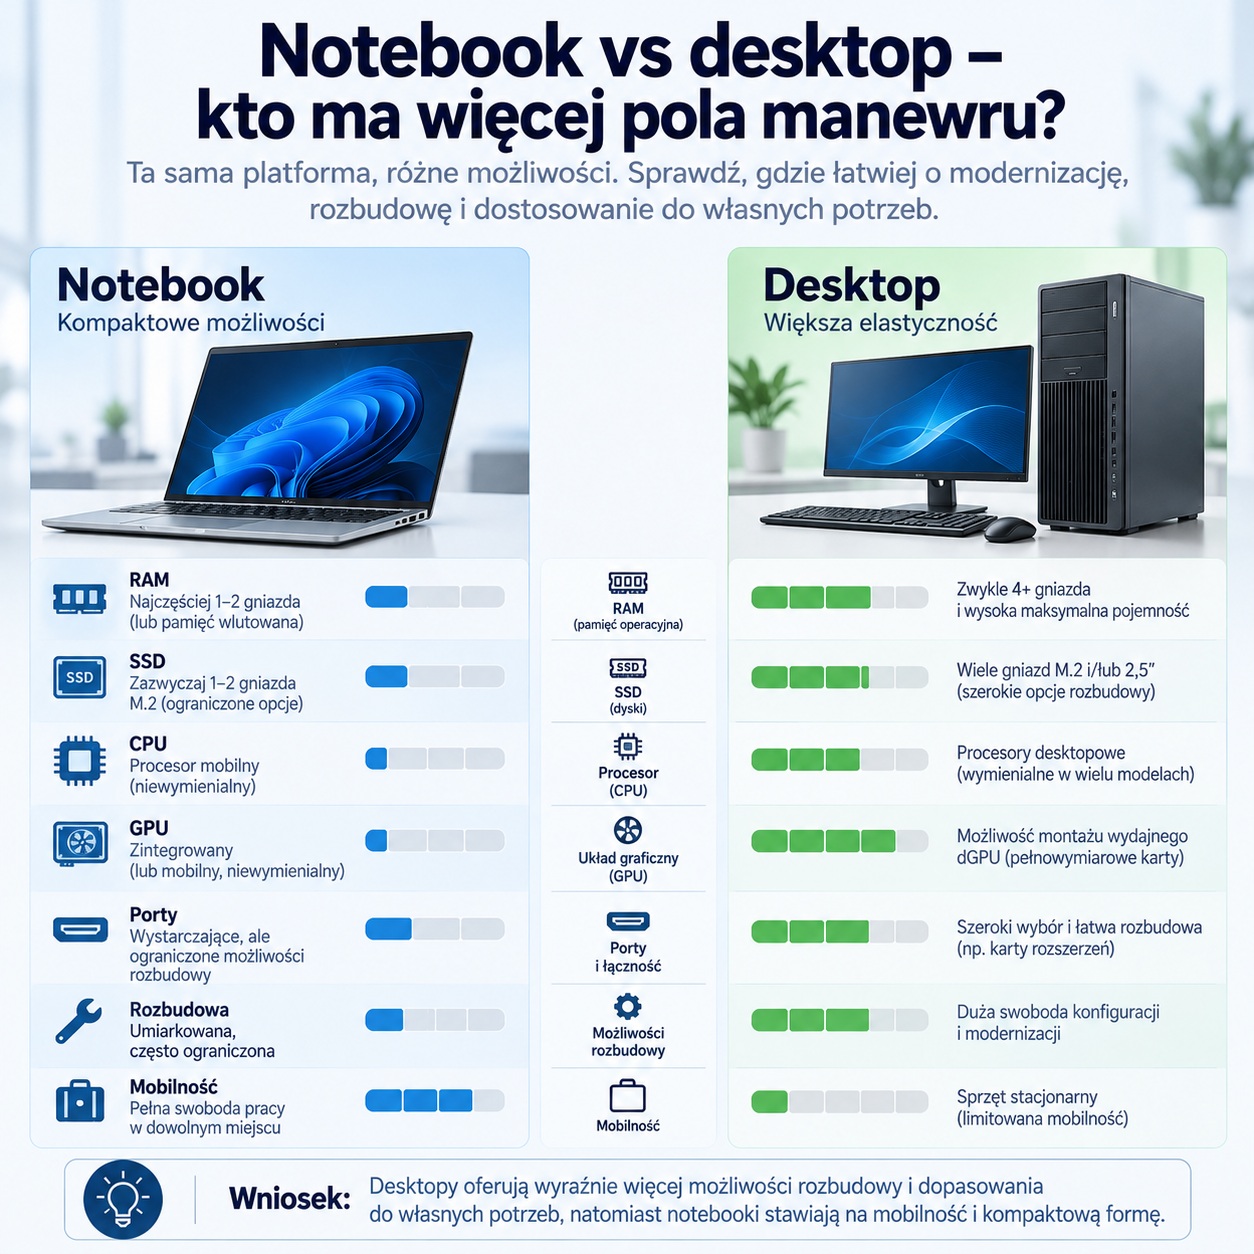
Notebook jest konstrukcją znacznie mniej elastyczną niż klasyczny desktop.
Producent projektuje konkretną płytę główną, system chłodzenia i warianty wyposażenia na długo przed premierą. Część pamięci może być wlutowana, a często cały produkt funkcjonuje na rynku jako określone SKU z konkretnym procesorem, ilością RAM i pojemnością SSD.
Jeżeli podczas cyklu życia modelu gwałtownie rosną ceny pamięci oraz procesorów, producent ma kilka możliwości: podnieść cenę, ograniczyć marżę, zmniejszyć standardową ilość RAM-u lub pojemność SSD, zmienić strukturę dostępnych konfiguracji albo ograniczyć produkcję najmniej opłacalnych wariantów.
To może prowadzić do zjawiska, które nie zawsze jest od razu widoczne na metce.
Komputer może kosztować podobnie jak jego poprzednik, ale np. mieć 16 zamiast 32 GB RAM albo SSD 512 GB zamiast 1 TB. Z punktu widzenia klienta efekt jest podobny do podwyżki: za ten sam budżet otrzymuje słabszą konfigurację.
Dlatego porównując ceny kolejnych generacji notebooków warto patrzeć nie tylko na cenę katalogową, ale również na faktyczne wyposażenie.
Desktopy mają więcej możliwości - ale nie są odporne na podwyżki
Komputery stacjonarne pozostają pod pewnym względem w lepszej sytuacji.
Łatwiej jest zmienić producenta pamięci, dobrać inny SSD albo przygotować kilka wersji konfiguracji bez projektowania całej platformy od początku. Nie oznacza to jednak, że segment desktopów uniknie wzrostów.
Omdia zanotowała w trzecim kwartale spadek dostaw desktopów i desktopowych stacji roboczych aż o 23,5 proc. Jednocześnie analitycy zwracają uwagę, że problemy podażowe dotyczą już nie tylko pamięci, lecz również procesorów, kart graficznych i innych układów scalonych.
W przypadku desktopów można więc łatwiej dostosować konfigurację do budżetu, ale sam koszt zbudowania porównywalnej maszyny również wzrósł.
Rynek zaczyna się dzielić: taniej albo wyraźnie lepiej
Rosnące ceny prowadzą także do zmiany struktury sprzedaży.
Część klientów, próbując utrzymać dotychczasowy budżet, wybiera słabsze konfiguracje. Inni - szczególnie firmy planujące dłuższy cykl użytkowania - wolą dopłacić do większej ilości pamięci i wyższej klasy sprzętu, aby ograniczyć ryzyko zbyt szybkiej kolejnej wymiany.
Z perspektywy producenta oznacza to coraz trudniejszą sytuację w środku rynku. Najtańsze konfiguracje są bardzo wrażliwe na każdą podwyżkę kosztów, a droższe łatwiej uzasadnić większą ilością RAM-u, lepszym ekranem, wyższą jakością wykonania czy dodatkowymi funkcjami biznesowymi.
Gartner zwraca uwagę, że właśnie dlatego producenci coraz częściej kierują ograniczone zasoby w stronę wyżej wycenionych konfiguracji, stacji roboczych i AI PC.
Polska nie jest osobną wyspą
Polski rynek oczywiście nie jest niezależny od globalnego łańcucha dostaw.
Notebook sprzedawany w Polsce korzysta z tych samych procesorów, pamięci i SSD co jego odpowiednik w Niemczech czy Francji. Wzrost cen komponentów dociera więc również do naszego rynku.
Nie musi jednak pojawiać się w każdym modelu dokładnie w tym samym momencie.
Do czynników globalnych dochodzą kurs złotego wobec euro i dolara, terminy dostaw, polityka cenowa producentów i dystrybutorów oraz moment, w którym dana partia sprzętu została zakontraktowana. Dlatego dwa pozornie podobne modele mogą chwilowo zachowywać się cenowo inaczej.
Nie zmienia to jednak ogólnego trendu. Rosnący koszt komponentów dotyczy również sprzętu trafiającego na polski rynek, a kolejne dostawy mogą być wyceniane inaczej niż wcześniejsze.
Firmy i instytucje mają inny problem niż klient kupujący jednego laptopa
Przy zakupie pojedynczego notebooka sytuacja jest stosunkowo prosta.
Jeżeli konkretny model jest za drogi albo niedostępny, można wybrać podobny wariant innego producenta, zmienić procesor lub pojemność SSD.
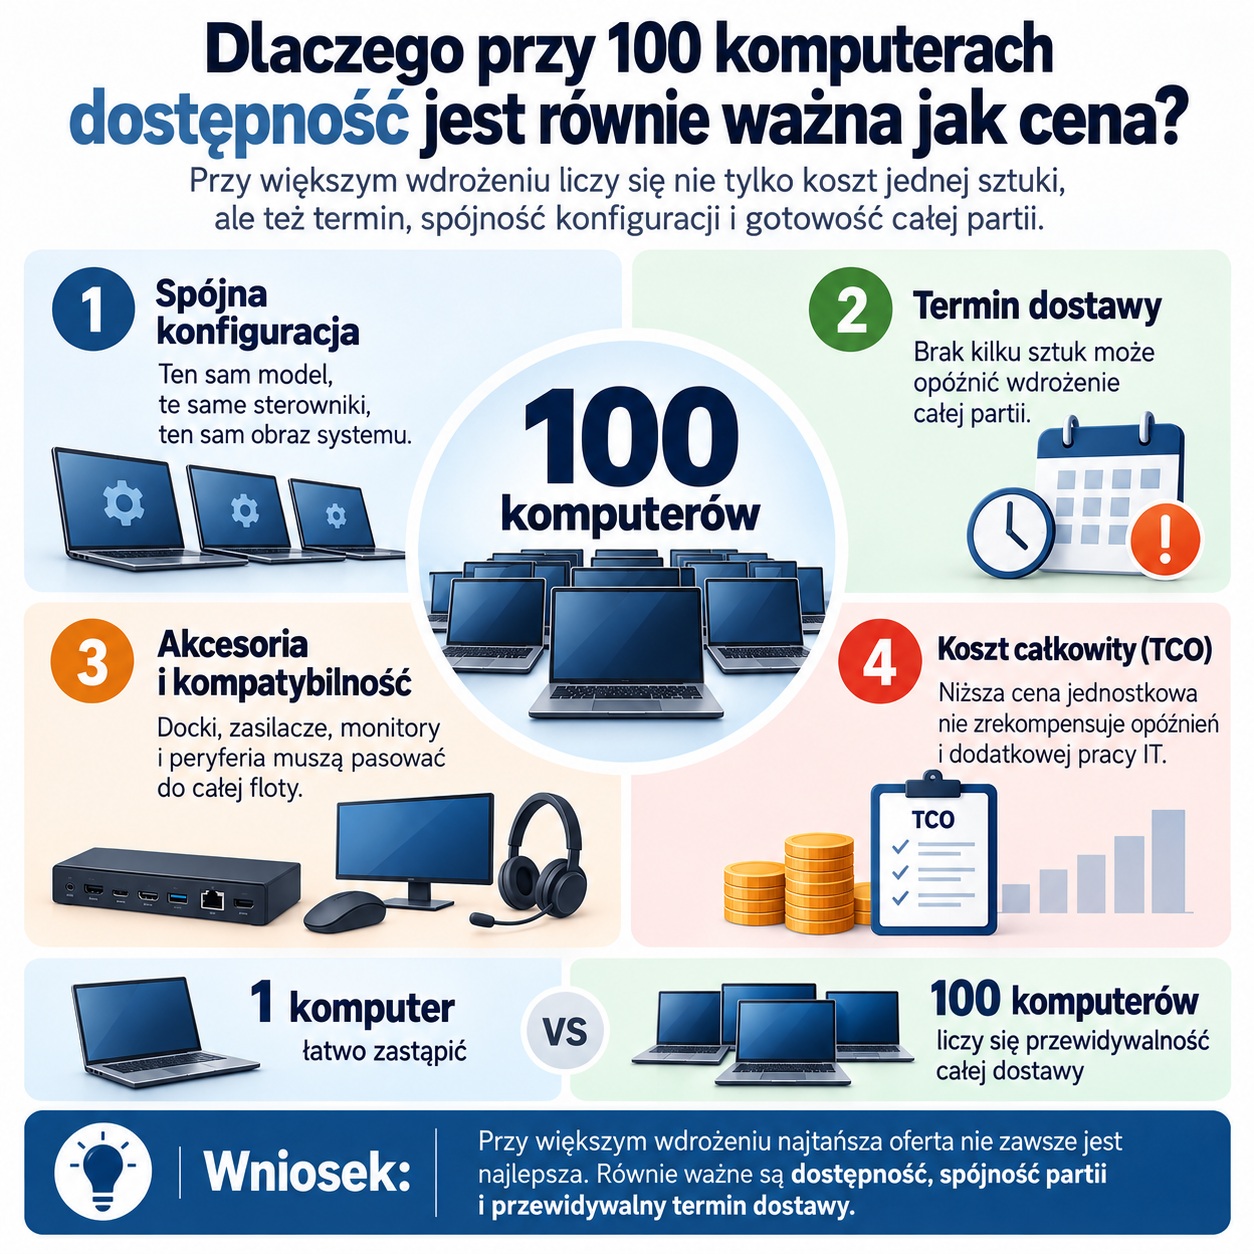
Przy zamówieniu 50, 100 czy 300 komputerów sytuacja wygląda zupełnie inaczej.
Firma zwykle chce jednorodnej floty: identycznej konfiguracji sprzętowej, jednego obrazu systemowego, tych samych sterowników, stacji dokujących, zasilaczy, gwarancji i akcesoriów. W instytucjach dochodzą do tego wymagania zapisane w specyfikacjach przetargowych.
W sierpniu zwracaliśmy już uwagę, że przy dużym zamówieniu dostępność całej partii może być równie ważna jak cena pojedynczej sztuki.
Dziś ten problem jest jeszcze bardziej aktualny.
Gartner zauważa, że producenci przy ograniczonej dostępności części kierują komponenty w stronę konfiguracji przynoszących wyższe marże - między innymi stacji roboczych i droższych AI PC. Jednocześnie ograniczana jest dostępność najtańszych konfiguracji.
Dla działu IT oznacza to potrzebę większej elastyczności już na etapie planowania zakupu.
Warto wcześniej ustalić nie tylko konfigurację docelową, ale także akceptowalne alternatywy: drugi procesor, inny wariant pamięci, równoważny SSD czy zbliżony model z tej samej platformy.
W czasach stabilnych cen można było tygodniami dopracowywać ofertę, próbując urwać ostatnie kilka procent kosztu. Przy szybko zmieniających się cenach i dostępności takie podejście może skończyć się utratą całej dostępnej partii sprzętu.
Wyższe ceny nie oznaczają, że każdy segment rynku reaguje tak samo
Warto też uważać na pokusę prostego stwierdzenia, że firmy przestały kupować droższe komputery.
Gartner wskazuje wręcz, że przedsiębiorstwa ograniczają szeroko zakrojone wymiany flot, ale nadal realizują bardziej selektywne inwestycje, m.in. w stacje robocze i AI PC.
To ważne również z perspektywy polskiego rynku B2B.
Najtańszy komputer nie zawsze okazuje się najtańszym rozwiązaniem w całym cyklu życia. Jeżeli droższy model pozwala zachować jedną platformę przez cztery czy pięć lat, ograniczyć liczbę wariantów sprzętu i uprościć serwis, jego wyższa cena początkowa może być łatwiejsza do uzasadnienia niż jeszcze jedna wymiana floty po dwóch lub trzech latach.
Ceny poszczególnych modeli mogą zachowywać się różnie
Globalny wzrost kosztów nie oznacza, że każdy komputer będzie drożał w identycznym tempie.
Na końcową cenę konkretnego SKU wpływają również cykl życia produktu, dostępność danej konfiguracji, decyzje producenta, kursy walut, poziom zapasów i polityka cenowa kanału sprzedaży.
Dlatego na rynku mogą pojawiać się okresowe różnice pomiędzy poszczególnymi modelami lub partiami sprzętu. Nie należy jednak traktować tego jako podstawy do strategii „warto poczekać, bo na pewno będzie taniej”.
Dane IDC, Omdii i Gartnera wskazują obecnie na kierunek przeciwny: wyższe koszty komponentów zostały już w dużej mierze przeniesione na ceny gotowych komputerów, a problemy podażowe mają utrzymywać się także w kolejnych kwartałach.
Może się oczywiście zdarzyć, że konkretny model będzie przez pewien czas oferowany atrakcyjniej niż wcześniej. Nie daje to jednak podstaw, aby zakładać, że podobna konfiguracja będzie dostępna w tej samej cenie przy kolejnej dostawie albo kilka miesięcy później.
Dla firmy planującej zakupy ważniejsze od próby przewidywania krótkotrwałych zmian pojedynczych ofert jest więc zabezpieczenie odpowiedniej konfiguracji, liczby urządzeń i terminu dostawy.
Co wydarzy się w 2027 roku?
Tutaj szczególnie łatwo przesadzić z prognozami.
Nie ma dziś podstaw, aby twierdzić, że komputery będą przez cały 2027 rok gwałtownie drożeć albo że czeka nas długotrwały brak sprzętu.
Najbardziej realistyczny scenariusz jest znacznie mniej widowiskowy: utrzymanie wysokich kosztów, słaby popyt oraz stopniowe szukanie nowej równowagi przez producentów i klientów.
Omdia spodziewa się spadku rynku PC o 24 proc. rok do roku w czwartym kwartale 2026 oraz dalszego spadku o około 7 proc. w całym 2027 roku.
IDC z kolei nie oczekuje istotnej poprawy sytuacji na rynku pamięci przed końcem 2027 roku.
Rozbieżność prognoz dotyczących poszczególnych segmentów jest sama w sobie istotna. Pokazuje, że skala problemu zależy już nie tylko od podaży komponentów, ale przede wszystkim od tego, jak długo producenci będą w stanie przenosić rosnące koszty na klientów.
Jeżeli ceny wzrosną zbyt mocno, użytkownicy będą jeszcze dłużej eksploatować obecne urządzenia. Jeśli producenci przejmą część kosztów na siebie, ucierpią marże. Trzecią opcją jest ograniczanie specyfikacji.
Żadne z tych rozwiązań nie jest szczególnie atrakcyjne.
DRAM i SSD mogą zacząć iść w różnych kierunkach
Ciekawym elementem prognoz na 2027 rok jest rozchodzenie się sytuacji dwóch głównych rodzajów pamięci.
W przypadku DRAM nadal spodziewana jest napięta podaż. Pamięci serwerowe i HBM będą pochłaniały znaczną część nowych możliwości produkcyjnych, a TrendForce przewiduje dalszą presję cenową ze strony infrastruktury AI.
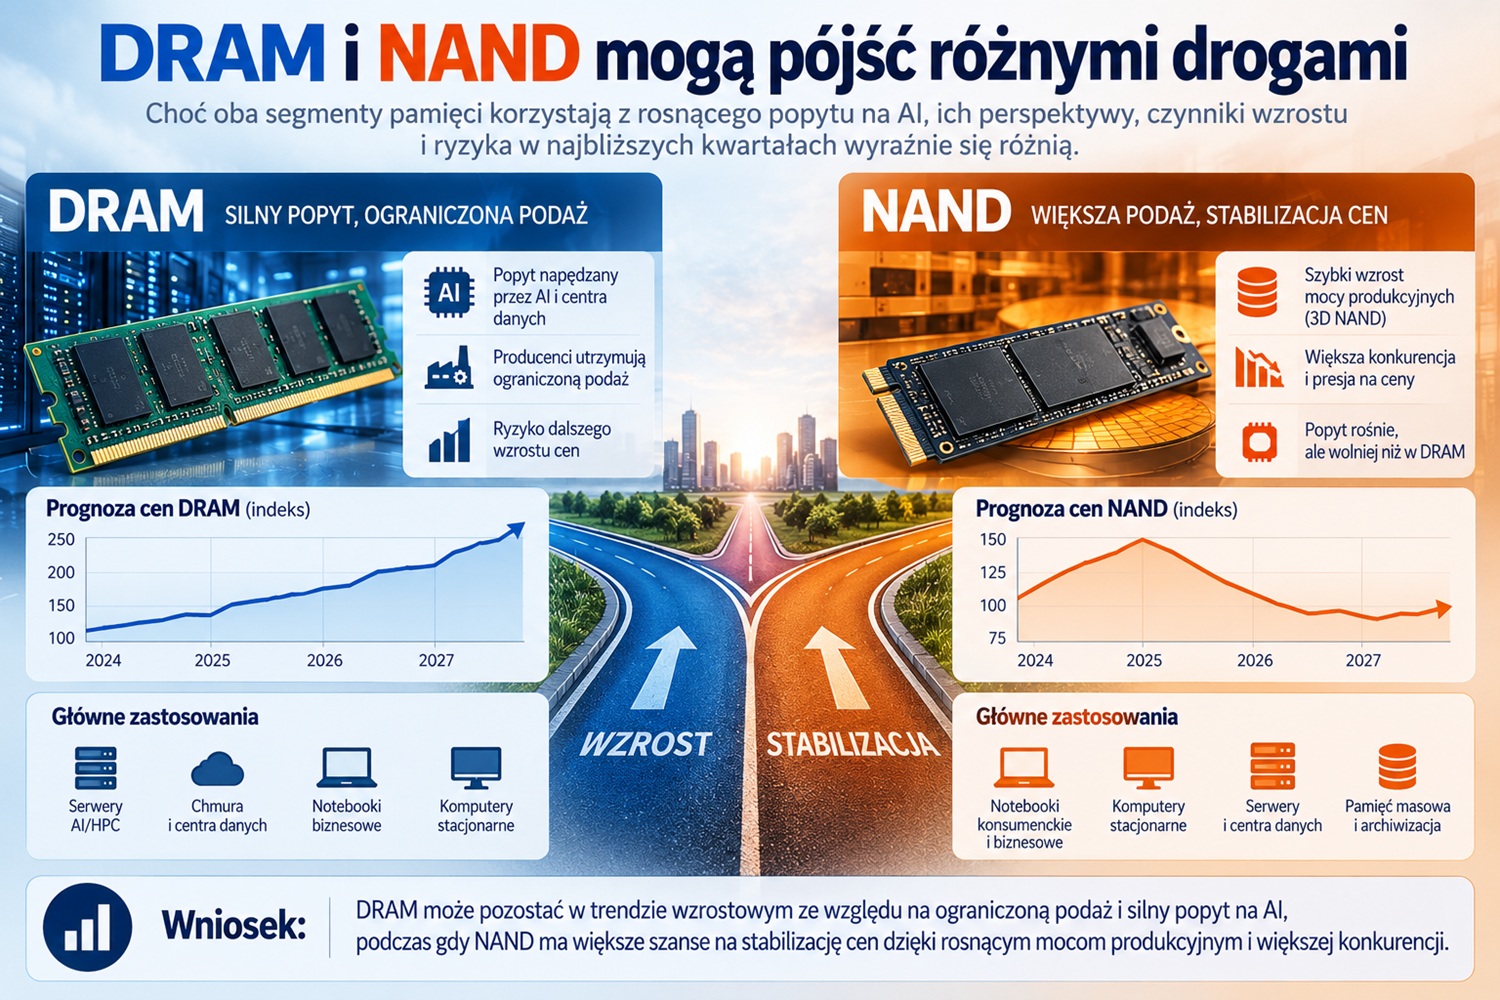
Na rynku NAND sytuacja może poprawić się szybciej, szczególnie jeżeli słaby popyt konsumencki będzie utrzymywał się dłużej.
Możliwe jest więc, że ceny SSD zaczną stabilizować się wcześniej niż pamięć operacyjna.
Dla gotowych komputerów byłaby to dobra wiadomość, ale nie oznaczałaby automatycznie powrotu cen do sytuacji z 2024 czy 2025 roku.
Nie kupować w panice - ale nie odkładać zaplanowanych inwestycji bez powodu
Najważniejszy wniosek pozostaje podobny do tego z sierpnia, choć dziś mamy znacznie więcej danych potwierdzających ten kierunek.
Nie ma powodu kupować sprzętu wyłącznie ze strachu przed podwyżką.
Jeżeli posiadane komputery nadal spełniają potrzeby firmy, ich wymiana tylko dlatego, że „za pół roku może być drożej”, nie ma ekonomicznego sensu.
Zmieniło się jednak coś innego: oczekiwanie, że półroczne odłożenie zakupu automatycznie zapewni lepszą cenę, przestało być bezpiecznym założeniem.
Dla organizacji, która wie, że w pierwszej połowie 2027 roku będzie potrzebować np. 100 notebooków, rozsądniej będzie już teraz określić wymagania, możliwe warianty sprzętu i realny budżet niż rozpocząć cały proces kilka tygodni przed planowanym wdrożeniem.
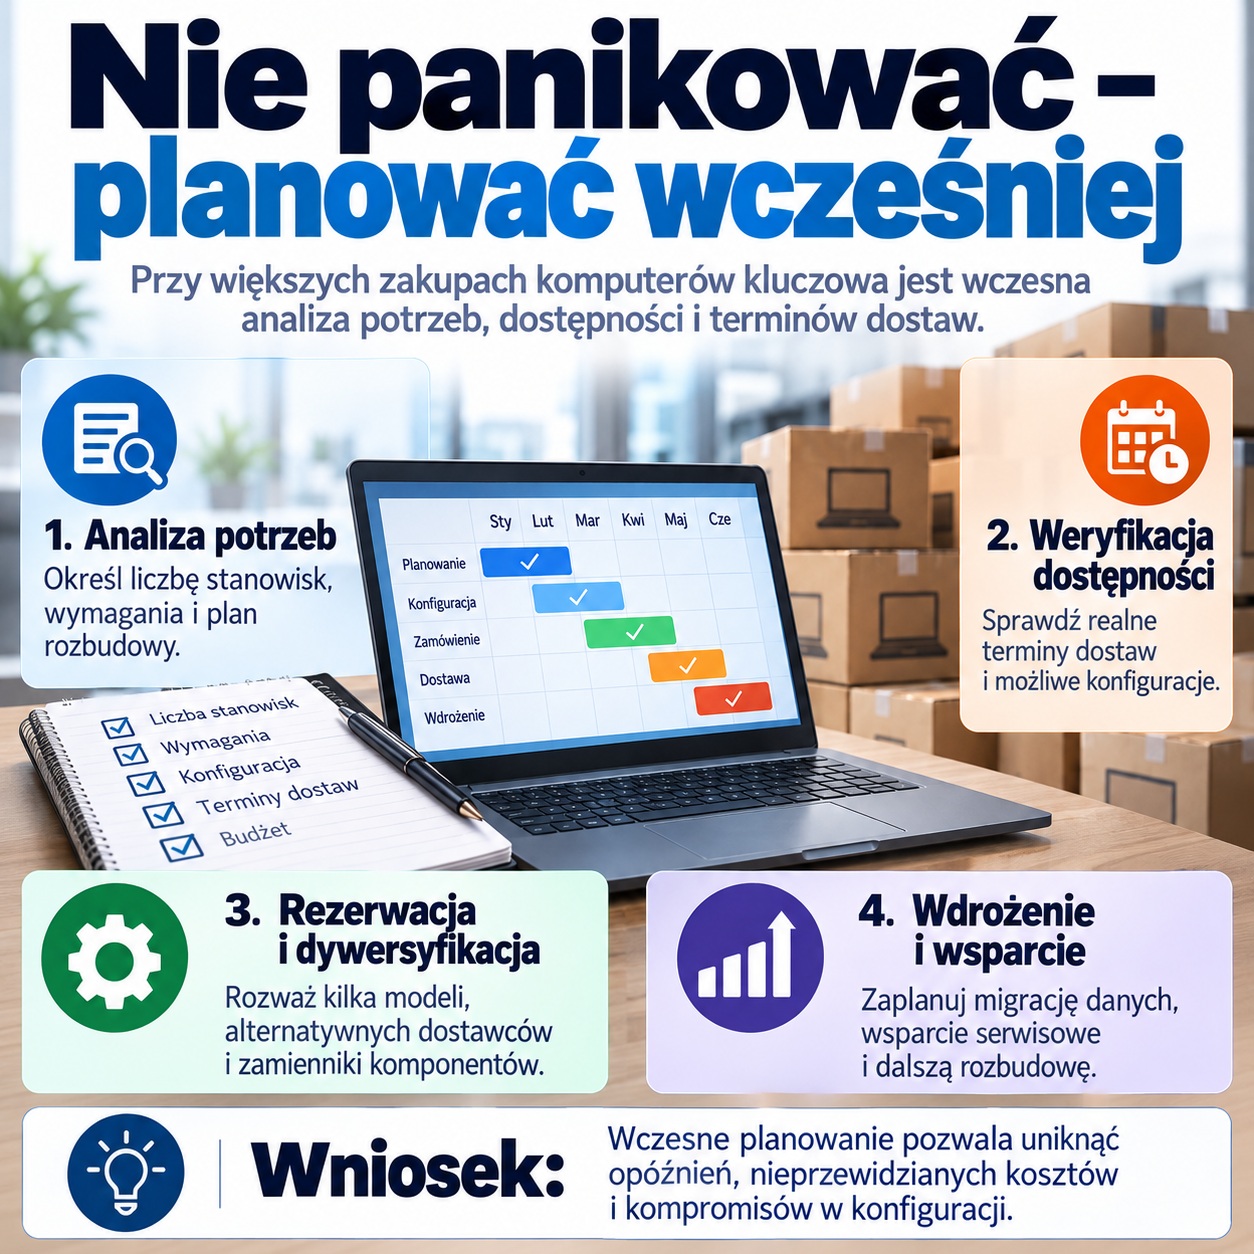
Warto również zwracać uwagę na dostępne partie sprzętu. W obecnych warunkach konfiguracja znajdująca się fizycznie w magazynie i spełniająca wymagania firmy może mieć większą wartość niż teoretycznie idealny model, którego termin dostawy i przyszła cena pozostają niepewne.
Nie oznacza to rezygnacji z negocjacji cenowych.
Oznacza jedynie, że cena jednej sztuki nie powinna być jedynym kryterium oceny oferty.
Przy większej liczbie komputerów równie istotne są termin dostawy, możliwość uzyskania identycznej konfiguracji dla całej floty, dostępność części zamiennych, długość gwarancji, zgodność z używanymi stacjami dokującymi i możliwość utrzymania tej samej platformy przez cały okres wdrożenia.
Era bardzo taniej pamięci na razie się skończyła
Rynek PC w ciągu kilku lat przeszedł wyjątkowo szybki cykl.
Po pandemicznym boomie przyszła nadpodaż, rekordowe zapasy i gwałtowne przeceny. Później rynek zaczął się stabilizować, a producenci ograniczyli inwestycje.
Teraz sytuacja odwróciła się po raz kolejny. Rozwój infrastruktury AI spowodował ogromny popyt na najbardziej rentowne rodzaje pamięci, a jednocześnie producenci komputerów muszą konkurować o komponenty, których koszt stał się znacznie większą częścią ceny całego urządzenia.
Najbliższe miesiące mogą więc przynosić różne zachowanie cen poszczególnych modeli, ale nie zmienia to zasadniczej sytuacji: koszt produkcji nowych komputerów pozostaje wysoki, a szybki powrót do wcześniejszych poziomów cenowych nie jest obecnie scenariuszem bazowym.
Dla użytkownika kupującego jeden komputer oznacza to przede wszystkim konieczność dokładniejszego porównywania ofert i specyfikacji.
Dla firmy lub instytucji kupującej kilkadziesiąt albo kilkaset urządzeń stawką jest coś więcej: przewidywalność całego wdrożenia, dostępność odpowiedniej liczby komputerów i możliwość utrzymania budżetu w sytuacji, w której cena kolejnej partii nie musi być taka sama jak poprzedniej.
Dlatego przy większych zakupach sprzętu nadal nie ma potrzeby działać w panice.
Jest natomiast coraz więcej powodów, żeby działać odpowiednio wcześniej.